PROLIFIK.ID - Momen berlakunya sistem Coretax (Core Tax Administration System) secara nasional membawa perubahan fundamental dalam tata kelola administrasi perpajakan di Indonesia. Kebijakan teranyar Direktorat Jenderal Pajak (DJP) menghapus skema kewajiban NPWP Cabang dan menggantikannya dengan penerapan Nomor Identitas Tempat Kegiatan Usaha (NITKU). Perubahan ini menuntut Pemerintah Daerah, khususnya Kabupaten Morowali sebagai pusat industri dan pertambangan nasional, untuk segera mengambil langkah strategis agar potensi penerimaan Dana Bagi Hasil (DBH) perpajakan tidak tergerus.
1. Dasar Hukum Terbaru dan Konsep Terpusat Coretax
Dasar hukum utama pendaftaran dan pengadministrasian perpajakan dalam era Coretax diatur melalui Peraturan Menteri Keuangan Nomor 81 Tahun 2024 (PMK 81/2024), Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2024, serta Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025.
Berdasarkan ketentuan Pasal 464 PMK 81/2024, pelaksanaan hak dan pemenuhan kewajiban perpajakan wajib pajak yang memiliki satu atau lebih tempat kegiatan usaha sejak Masa Pajak Januari 2025 (serta Tahun Pajak 2025 untuk Pajak Bumi dan Bangunan) dilakukan secara terpusat menggunakan NPWP yang terdaftar di tempat kedudukan atau kantor pusat.
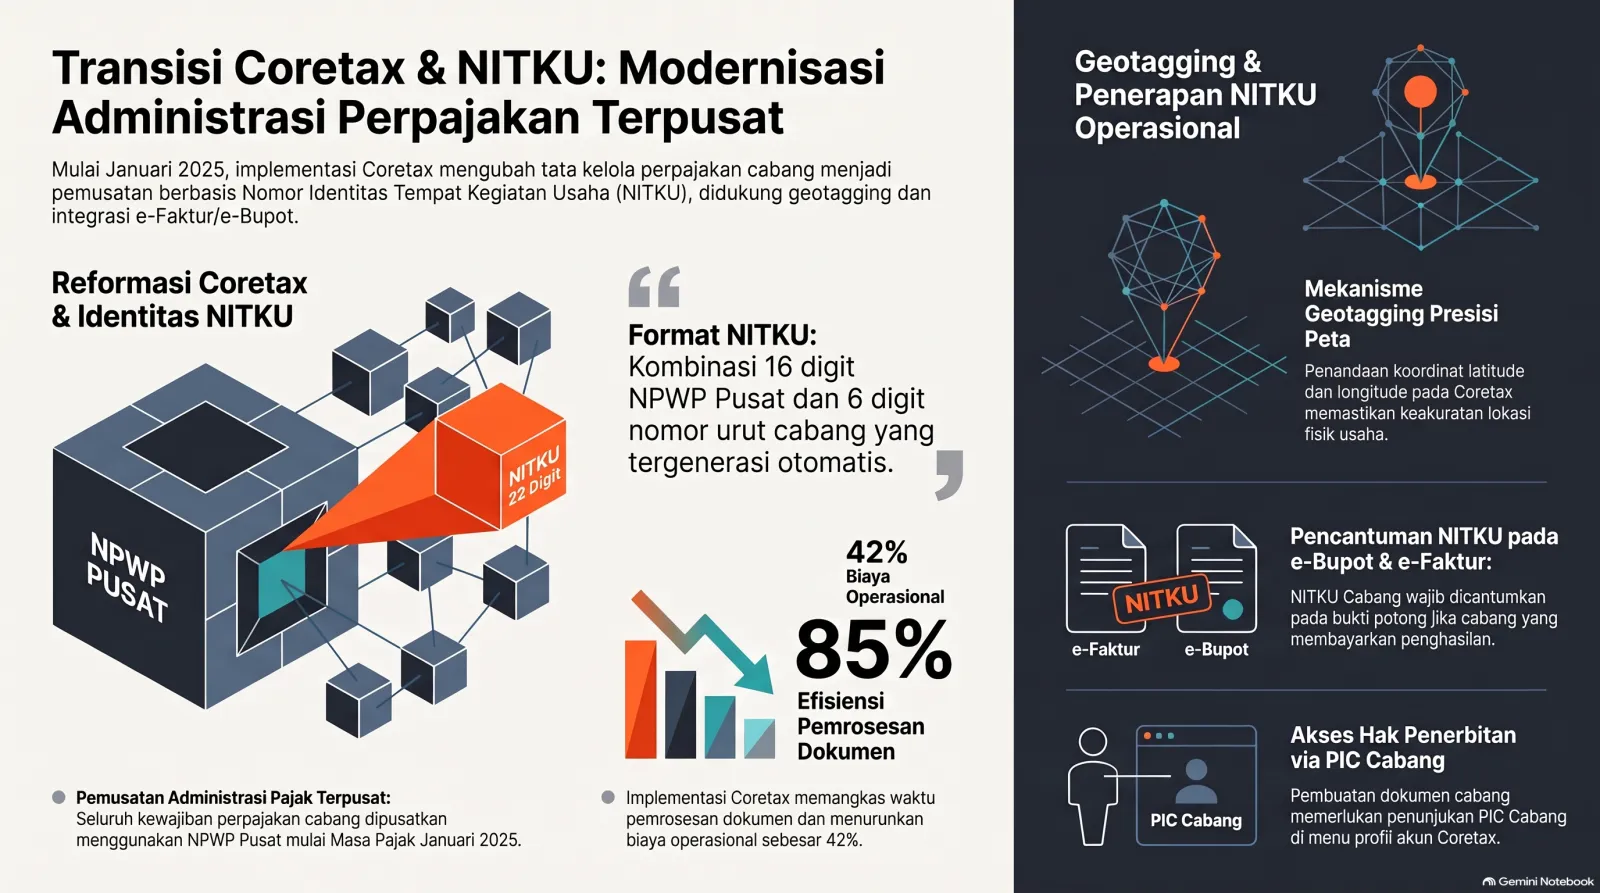
Sistem baru ini menerapkan prinsip Satu NPWP Satu Entitas. Sebagai gantinya, setiap tempat kegiatan usaha (TKU) milik Wajib Pajak—seperti kantor cabang, pabrik smelter, area tambang, gudang, maupun kantor perwakilan—diberikan identitas berupa NITKU (Nomor Identitas Tempat Kegiatan Usaha). Secara teknis, NITKU terdiri atas 22 digit angka, yaitu kombinasi dari 16 digit NPWP Pusat ditambah 6 digit nomor urut tempat kegiatan usaha yang diterbitkan secara otomatis oleh sistem DJP.
Meskipun NITKU tidak memiliki kewajiban pelaporan SPT Masa terpisah secara mandiri seperti skema NPWP Cabang terdahulu, Pasal 31 ayat (1) PER-7/PJ/2025 menegaskan bahwa Wajib Pajak tetap wajib melaporkan setiap tempat kegiatan usaha baru paling lambat 1 bulan setelah pendirian melalui fitur perubahan data di portal Coretax.
2. Fungsi NITKU dalam Transaksi Perpajakan dan Geotagging
Di dalam ekosistem Coretax, pencantuman NITKU memegang peranan krusial dalam berbagai dokumen transaksi perpajakan:
- e-Bupot (Elektronik Bukti Potong PPh Pasal 21/23 Unifikasi): Digunakan untuk mengidentifikasi lokasi tempat kerja pegawai serta lokasi terjadinya penyerahan jasa/penghasilan yang dibayarkan. Jika pembayaran gaji atau jasa vendor dilakukan di lokasi cabang Morowali, maka NITKU Cabang Morowali wajib dicantumkan pada e-Bupot yang diterbitkan.
- e-Faktur (Faktur Pajak PPN): Digunakan sebagai penanda alamat dan identitas lokasi kegiatan usaha penjual maupun pembeli.
- Pendaftaran Objek Pajak PBB: Menjadi identitas lokasi spasial untuk pelaporan objek Pajak Bumi dan Bangunan sektor pertambangan dan perkebunan.
DJP memberikan penegakan bahwa pencantuman NITKU lokasi pada bukti potong maupun faktur pajak bersifat wajib (mandatory) guna mencerminkan kondisi transaksi material yang sebenarnya.
Selain itu, sistem Coretax juga dilengkapi dengan fitur data geometri (geotagging), yaitu penandaan titik koordinat geografis (latitude/longitude) pada peta digital saat pendaftaran atau pembaruan alamat tempat usaha. Fitur ini berfungsi merekam lokasi fisik operasional usaha secara presisi agar pemetaan data perpajakan wilayah dapat terverifikasi secara akurat.
3. Risiko Kehilangan Dana Bagi Hasil (DBH) bagi Kabupaten Morowali
Bagi Kabupaten Morowali, perubahan sistem pendaftaran dari NPWP Cabang ke NITKU membawa implikasi serius terhadap penerimaan daerah.
Meskipun pembayaran PPh Badan, PPh Pasal 21, dan PPN secara administratif ditransfer melalui akun NPWP Pusat di Jakarta, enjin analitik Kementerian Keuangan menggunakan data koding NITKU pada e-Bupot dan e-Faktur untuk memilah alokasi Dana Bagi Hasil (DBH) PPh Pasal 21 dan PPh Orang Pribadi ke daerah.
Apabila perusahaan pertambangan, pemilik smelter, kontraktor alat berat, katering, maupun penyedia jasa (vendor) yang beroperasi di Morowali tidak mendaftarkan tempat kegiatan usahanya di Coretax untuk memperoleh NITKU Morowali, atau jika e-Bupot gaji karyawan dan transaksi vendor dibuat menggunakan NITKU Pusat (Jakarta), maka secara sistem Coretax transaksi tersebut dianggap terjadi di Jakarta. Akibatnya, alokasi DBH PPh Pasal 21/23 akan terserap ke DKI Jakarta, sementara Kabupaten Morowali hanya menanggung beban eksternalitas fisik dan lingkungan akibat aktivitas industri tersebut.
Kesimpulan dan Saran Kebijakan Kepada Bupati Morowali
Implementasi Coretax dan aturan NITKU terbaru berdasarkan PMK 81/2024 serta PER-7/PJ/2025 memberikan kejelasan bahwa penertiban pajak di daerah tidak lagi dilakukan dengan menuntut pembentukan NPWP Cabang berdiri sendiri, melainkan dengan memastikan pendaftaran dan penggunaan NITKU Lokasi Morowali dalam setiap transaksi.
Untuk melindungi hak keuangan daerah dan mengoptimalkan penerimaan dari sektor pertambangan serta industri, Bupati Morowali disarankan segera mengambil langkah-langkah pembentukan payung hukum daerah sebagai berikut:
- Penerbitan Peraturan Bupati (Perbup) tentang Wajib Pendaftaran NITKU Lokasi Morowali: Pemerintah Daerah perlu menerbitkan Perbup yang mewajibkan seluruh pengelola kawasan industri (seperti IMIP), pemegang Izin Usaha Pertambangan (IUP), kontraktor, dan subkontraktor/vendor yang beroperasi di wilayah Morowali untuk mendaftarkan tempat kegiatan usahanya (TKU) di Coretax guna memperoleh NITKU Lokasi Morowali sesuai ketentuan PER-7/PJ/2025.
- Penguncian Persyaratan Administrasi dan Perizinan Daerah: Menjadikan bukti pendaftaran NITKU Lokasi Morowali sebagai salah satu dokumen persyaratan wajib dalam penerbitan/pembaruan perizinan daerah, persetujuan lingkungan, izin melintas jalan daerah, hingga pendaftaran rekanan (vendor management) di kawasan smelter dan tambang.
- Kewajiban Pencantuman NITKU Morowali pada Dokumen e-Bupot dan e-Faktur: Instruksi Bupati yang mewajibkan seluruh perusahaan untuk memastikan bahwa e-Bupot PPh Pasal 21 bagi pekerja di Morowali serta e-Bupot PPh Pasal 23 atas jasa vendor lokal diterbitkan dengan mencantumkan kode NITKU Morowali, guna menjamin keakuratan perhitungan alokasi DBH PPh bagi Kas Daerah Morowali.
- Pembentukan Perjanjian Kerja Sama (PKS) Tripartit Pemda - DJP - DJPK: Mengajukan kerja sama pertukaran data perpajakan dengan Direktorat Jenderal Pajak (DJP) dan DJPK untuk mensinkronisasikan data geotagging NITKU Coretax dengan data Bapenda Morowali, sekaligus mengoptimalkan pemungutan Pajak Daerah mandiri seperti Pajak Alat Berat (PAB), Pajak Air Tanah (PAT), dan PBJT Tenaga Listrik.
Komentar 0
Belum ada komentar. Jadilah yang pertama menanggapi berita ini.
Tulis komentar